En muchas empresas, la decisión de mantener un departamento contable interno o contratar un servicio externo surge cuando la dirección necesita entender mejor sus costos, corregir diferencias en los registros o mejorar la gestión financiera. La pregunta parece puramente económica, pero también implica evaluar cómo se organiza el trabajo. Un equipo contable interno no representa únicamente el salario del contador: según el tamaño y las necesidades de la empresa, también puede implicar prestaciones laborales, capacitación, licencias de software y tiempo dedicado a actualizarse ante cambios tributarios. A estos gastos se suma un factor menos visible: las horas que la gerencia dedica a resolver asuntos contables que podrían gestionarse mediante procesos mejor definidos o con apoyo especializado.
El outsourcing contable permite a una empresa delegar determinadas tareas de contabilidad en un proveedor externo, sin que eso signifique necesariamente renunciar al control de su información financiera. Su atractivo no se limita al posible ahorro: también puede facilitar el acceso a personal especializado, herramientas tecnológicas y procesos más organizados. La Encuesta Global de Outsourcing 2024 de Deloitte, basada en respuestas de más de 500 ejecutivos, encontró que el 80 % planeaba mantener o aumentar su inversión en servicios tercerizados. Este dato refleja una tendencia general del outsourcing empresarial, aunque no debe interpretarse como una cifra exclusiva del sector contable ni como una garantía de mejores resultados.
¿Qué es el outsourcing contable y por qué está creciendo tanto?
El outsourcing contable, también conocido como tercerización contable o BPO contable, es un modelo mediante el cual una empresa delega parte o la totalidad de sus tareas contables y tributarias a un proveedor externo, como una firma de contadores, un despacho especializado o una empresa que combina tecnología con personal profesional. El alcance del servicio depende de las necesidades del negocio y de lo acordado con el proveedor.
En lugar de mantener un equipo interno formado por un contador, auxiliares y personal especializado en impuestos, la empresa puede contratar un servicio que ya dispone de profesionales, herramientas tecnológicas y procesos de trabajo establecidos. Esto puede facilitar el acceso a conocimientos especializados y al seguimiento de los cambios normativos aplicables, siempre que estos aspectos estén incluidos en el servicio contratado.
Tres factores que impulsan la demanda
1. La tecnología en la nube facilita el trabajo a distancia. Antes, la gestión contable dependía en mayor medida de documentos físicos y de la presencia del personal en las instalaciones. Hoy, las plataformas contables en la nube permiten consultar registros, compartir documentos y trabajar con información actualizada desde distintas ubicaciones, siempre que existan conexión a internet, permisos adecuados y controles de seguridad. Herramientas como Siigo y Alegra ofrecen soluciones de este tipo. Esto facilita que una empresa contrate profesionales externos sin que tengan que trabajar en la misma oficina.
2. Las obligaciones tributarias exigen una actualización constante. La facturación electrónica, los registros digitales, las obligaciones relacionadas con la nómina y los cambios en las normas fiscales pueden aumentar la carga de trabajo de un equipo contable. Los requisitos concretos varían según el país, el régimen tributario y la actividad económica, por lo que las empresas deben comprobar qué obligaciones les corresponden. Un proveedor especializado puede ayudar a gestionar estas tareas, siempre que cuente con conocimientos actualizados sobre la normativa aplicable.
3. La continuidad del conocimiento contable es un reto para algunas empresas. Cuando una persona clave renuncia, la organización puede perder temporalmente conocimientos sobre sus procesos, conciliaciones, obligaciones pendientes y criterios de registro. Un servicio externo bien organizado puede reducir la dependencia de una sola persona mediante procedimientos documentados, distribución de responsabilidades y mecanismos de respaldo. Sin embargo, este beneficio no está garantizado: depende de la experiencia del proveedor, la calidad de sus procesos y las condiciones del contrato.
Outsourcing contable, BPO financiero, nearshoring y staff augmentation: no son lo mismo
Estos términos suelen utilizarse como sinónimos en las propuestas comerciales, pero no siempre describen el mismo alcance de servicio. Esta confusión puede generar expectativas distintas entre la empresa y el proveedor: el cliente puede creer que está contratando una gestión contable integral cuando la propuesta solo incluye determinadas tareas. Por eso, antes de firmar, es importante identificar qué actividades se delegan, cuáles quedan bajo responsabilidad de la empresa y qué entregables están incluidos en el contrato.
| Modelo | Qué incluye realmente | Ideal para |
|---|---|---|
| Outsourcing contable | Ciclo contable y obligaciones tributarias: registro, conciliaciones, estados financieros, declaraciones | PyMEs y empresas que necesitan cumplimiento y cifras confiables |
| BPO financiero | Todo lo anterior más tesorería, cuentas por pagar, cobranzas, control presupuestal y nómina | Empresas medianas con procesos financieros de volumen |
| Nearshoring contable | Equipo contable en un país cercano, con huso horario compatible y perfiles bilingües | Compañías de EE. UU. o Europa que operan o reportan desde LatAm |
| Staff augmentation | Profesionales dedicados que se integran a tu equipo pero están en nómina del proveedor | Áreas contables internas que necesitan refuerzo, no reemplazo |
| Virtual CFO / CFO as a Service | Análisis financiero, presupuestos, proyecciones y acompañamiento estratégico | Startups y PyMEs que necesitan criterio financiero sin sueldo de CFO |
¿Cómo funciona en la práctica un servicio de outsourcing contable?
Para entender cómo funciona el outsourcing contable, conviene pasar de la propuesta comercial a la organización del trabajo. Un servicio bien coordinado suele establecer un ciclo mensual con fechas de entrega, responsables y tareas definidas. El siguiente calendario es orientativo: los plazos reales dependen del volumen de operaciones, del contrato y de las obligaciones fiscales de cada empresa.
Días 1 al 5: recepción de documentos. La empresa entrega los soportes del mes anterior, como facturas de compra y venta, extractos bancarios, comprobantes de gastos y novedades de nómina. Cuando existen integraciones con los bancos o sistemas de facturación, parte de la información puede transferirse automáticamente, lo que reduce la carga manual. También deben establecerse controles para detectar documentos faltantes o registros duplicados.
Días 6 al 12: registro y conciliación. El proveedor clasifica las operaciones, registra los movimientos y compara los saldos contables con los extractos bancarios y otros documentos de respaldo. En esta etapa pueden detectarse gastos sin comprobantes, transferencias sin identificar o pagos personales mezclados con los de la empresa. Las diferencias deben comunicarse a la persona responsable y quedar documentadas hasta su resolución.
Días 13 al 18: revisión de obligaciones tributarias. Según el calendario fiscal aplicable, se preparan o revisan las declaraciones y los pagos correspondientes, como impuestos al consumo o al valor agregado, retenciones y otras obligaciones que procedan. Estas fechas no son plazos legales universales: deben ajustarse al país, al régimen tributario y al vencimiento de cada obligación.
Días 19 al 25: cierre y elaboración de informes. Se revisan los registros del período y se preparan los informes acordados, que pueden incluir el balance general, el estado de resultados, el flujo de efectivo y otros indicadores relevantes. La entrega debe respetar el alcance del contrato y señalar cualquier información pendiente que pueda afectar la interpretación de las cifras.
Días 26 al 30: revisión de resultados. La empresa y el proveedor analizan los informes, aclaran variaciones importantes y definen las acciones necesarias. Esta reunión permite ir más allá del registro de operaciones: ayuda a comprender la situación financiera y a detectar asuntos que requieren atención. Si el contrato solo contempla tareas contables y cumplimiento tributario, la asesoría adicional debe acordarse expresamente.
El punto que casi nadie lee del contrato
Contratar un servicio externo no elimina automáticamente las obligaciones tributarias de la empresa. Aunque algunas tareas contables y fiscales se deleguen en un proveedor, las responsabilidades de la empresa, sus representantes y los profesionales que intervienen dependen de la legislación aplicable y de las funciones que cada uno desempeña. Por eso, antes de contratar, conviene tomar dos precauciones. La primera es comprobar las credenciales, la habilitación profesional cuando corresponda y la experiencia del contador responsable del servicio. La segunda es consultar si el proveedor dispone de un seguro de responsabilidad civil profesional y revisar qué errores, daños, exclusiones y límites de cobertura contempla la póliza. Este seguro puede ofrecer protección económica frente a determinados reclamos, pero no garantiza que cualquier sanción tributaria esté cubierta. Un proveedor serio debería poder explicar con claridad sus responsabilidades, sus mecanismos de control y las condiciones de su cobertura.
Reporte dual bajo IFRS y norma local
Si tu empresa pertenece a un grupo empresarial internacional, recibe inversión extranjera o busca captar capital, es posible que deba preparar información financiera para distintos destinatarios. Por ejemplo, puede necesitar cumplir con las obligaciones contables y tributarias del país donde opera y, al mismo tiempo, reportar sus resultados a la matriz o a los inversionistas conforme a los criterios del grupo. Estos requerimientos pueden implicar ajustes contables, formatos de reporte específicos o conciliaciones entre diferentes normas, según la estructura de la empresa. Antes de contratar un proveedor, pregunta si tiene experiencia preparando este tipo de informes y cómo organiza la conciliación de la información para evitar duplicaciones y diferencias sin explicar.
¿Cuánto cuesta realmente? Comparativa honesta interna vs. tercerizada
Aquí está uno de los datos que más interesa a las empresas al evaluar el outsourcing contable: cuánto cuesta frente a mantener un equipo interno. Un error frecuente es comparar únicamente el sueldo del contador con la tarifa mensual del proveedor. Ese cálculo puede resultar incompleto porque no considera otros costos asociados al personal interno, como las prestaciones laborales, la capacitación, las licencias de software y el tiempo dedicado a coordinar tareas y resolver incidencias. Para tomar una decisión fundamentada, es necesario comparar el costo total de ambas alternativas y comprobar qué servicios incluye cada una.
Cuánto se ahorra, según los datos disponibles
El ahorro que puede generar el outsourcing contable depende del tamaño de la empresa, el volumen de operaciones, la complejidad de sus obligaciones y las tareas incluidas en el servicio. Por eso, no existe un porcentaje de ahorro que pueda aplicarse de forma general a todas las empresas. Los resultados de una transformación financiera también dependen de los procesos que se modifican, la tecnología utilizada y la organización del trabajo. Por ejemplo, PwC documentó un caso empresarial en el que una transformación de la función financiera redujo sus costos globales en un 30 % y acortó el ciclo de cierre en un 25 %. Se trata de un resultado específico, no de un ahorro promedio garantizado para quienes contratan outsourcing contable.
Mi recomendación es comparar el costo interno real con una propuesta externa que detalle las tareas incluidas, los servicios adicionales y los posibles gastos de implementación. Si el ahorro económico es reducido o inexistente, la contratación todavía podría justificarse por otros beneficios, como la continuidad operativa, el acceso a especialistas, la capacidad de adaptarse a cambios en el volumen de trabajo o la mejora de los controles. La decisión debe basarse en las necesidades concretas de la empresa y en los resultados que pueda comprometerse a ofrecer el proveedor.
Beneficios reales (y cómo verificar que se están cumpliendo)
Los beneficios se repiten en todos los folletos. Lo útil es saber cómo comprobar que efectivamente los estás recibiendo.
1. Reducción de costos operativos. Cómo verificarlo: compara al cierre del año uno tu costo total tercerizado contra el costo interno real que calculaste antes de migrar, incluyendo lo que dejaste de gastar en licencias y capacitación.
2. Menor riesgo fiscal. El proveedor especializado vive pendiente de calendarios y cambios normativos. Cómo verificarlo: número de declaraciones presentadas fuera de plazo (debe ser cero) y número de correcciones posteriores.
3. Acceso a un equipo multidisciplinario. Dejas de depender de una sola persona. Cómo verificarlo: pregunta quién es tu contador asignado, quién lo supervisa y quién cubre cuando no está. Si no hay respuesta clara, no hay equipo.
4. Escalabilidad real. Si duplicas facturación, el proveedor absorbe el volumen. Cómo verificarlo: revisa que el contrato tenga escalones de precio definidos por rango de transacciones, no una cláusula vaga de «revisión de tarifa».
5. Tecnología sin inversión de capital. Software en la nube, automatizaciones e integraciones bancarias incluidas. Cómo verificarlo: confirma en el contrato de quién es la licencia y qué pasa con tus datos si terminas la relación. Este punto es crítico y volvemos a él más abajo.
6. Tiempo gerencial liberado. El beneficio menos medido y probablemente el más valioso. Si el gerente dedicaba seis horas semanales a temas contables y ahora dedica una, eso es una jornada laboral completa recuperada al mes.
Desventajas y riesgos: la parte que no aparece en las propuestas
Ser honesto con los riesgos es parte de una asesoría seria. Estos son los reales, con su mitigación concreta.
| Riesgo | Cómo se manifiesta | Mitigación concreta |
|---|---|---|
| Menor control del día a día | Te enteras de un problema al cierre del mes | Acceso permanente al software en modo consulta, no solo reportes en PDF |
| Dependencia tecnológica | Si su plataforma falla, tú te retrasas | Exigir SLA de disponibilidad y respaldos, y verificar el plan de contingencia |
| Curva de adaptación | Los primeros dos o tres meses hay fricción | Plan de transición documentado con hitos semanales |
| Rotación en el proveedor | Cambia tu contador asignado y se pierde el contexto | Cláusula de notificación previa y traspaso documentado |
| Secuestro de datos (vendor lock-in) | Al terminar el contrato no puedes llevarte tu información | Cláusula de portabilidad: entrega de la base de datos en formato utilizable |
| Riesgo reputacional y de confidencialidad | Filtración o mal manejo de información sensible | Acuerdo de confidencialidad con penalización económica y cumplimiento de la ley de datos personales aplicable |
| Desalineación de expectativas | Contrataste cumplimiento y esperabas análisis | Alcance detallado por escrito, sin ambigüedades |
Uno de los aspectos más olvidados al contratar un servicio contable externo es la portabilidad de los datos. Al cambiar de proveedor, algunas empresas descubren que exportar su historial contable puede requerir procesos adicionales, formatos específicos o costos no previstos. Esto puede dificultar la transición y retrasar el acceso a información importante. Antes de firmar, verifica quién conserva la propiedad y el control de los datos, en qué formatos pueden entregarse y qué procedimiento se seguirá para transferirlos al finalizar el contrato. También conviene confirmar si la exportación incluye los registros históricos, los comprobantes adjuntos y los informes necesarios para continuar la gestión con otro proveedor. Estas condiciones deben quedar por escrito desde el inicio, no negociarse cuando ya necesitas cambiar de servicio.
Tipos de proveedores: dónde encaja cada uno
| Tipo de proveedor | Perfil de cliente ideal | Fortaleza | Debilidad típica |
|---|---|---|---|
| Grandes firmas internacionales | Multinacionales y corporativos | Estándares globales, cobertura multipaís | Tarifas altas, poca cercanía |
| Firmas medianas especializadas | Empresas en crecimiento | Equilibrio precio–calidad, sectorización | Capacidad limitada en picos |
| BPO tecnológicos | PyMEs y startups | Automatización, integraciones, buen precio | Poco criterio consultivo |
| Contadores independientes | Micronegocios y freelancers | Cercanía y tarifa baja | Riesgo de persona única |
| BPO con enfoque nearshoring | Empresas de EE. UU. y Europa | Bilingüismo, huso horario compatible | Menor dominio de norma local si el foco es exportador |
| Firmas boutique sectoriales | Salud, construcción, retail, tecnología | Conocimiento profundo de tratamientos específicos | Menos flexibilidad fuera de su nicho |
Proceso de contratación paso a paso
Fase 1 — Diagnóstico (semana 1). Reunión inicial para evaluar el volumen de operaciones, el sector, las obligaciones tributarias y el estado actual de la contabilidad. El diagnóstico puede ser gratuito o tener un costo, según el proveedor y el alcance de la revisión. Qué debes pedir: que se identifiquen los libros pendientes, las inconsistencias detectadas y los problemas que deban resolverse antes de iniciar el servicio.
Fase 2 — Propuesta (semanas 1–2). El proveedor prepara una cotización según el tamaño de la empresa, la complejidad de sus operaciones y las tareas que asumirá. Qué debes pedir: un alcance detallado por servicio, los entregables con sus fechas, las responsabilidades de cada parte y los posibles costos adicionales.
Fase 3 — Contrato (antes de iniciar el servicio). Se formalizan los servicios incluidos, los honorarios, los plazos, la confidencialidad y los niveles de servicio acordados. Qué debes pedir: condiciones claras sobre la portabilidad de los datos, la terminación del contrato, el preaviso, la responsabilidad por errores y el procedimiento para resolver incidencias. Las cláusulas deben ajustarse a la legislación aplicable y a las características del servicio.
Fase 4 — Transición (plazo acordado). Se recopila y transfiere la información, se habilitan los accesos necesarios y se configuran el plan de cuentas y las integraciones, cuando corresponda. Qué debes pedir: un cronograma con responsables, fechas de entrega, controles de validación y una fecha de corte contable claramente definida para evitar omisiones o duplicaciones de registros. Si existen atrasos o inconsistencias, deben acordarse antes los pasos para regularizarlos.
Fase 5 — Operación y seguimiento (continuo). Comienza el ciclo habitual de registro, conciliación, cumplimiento tributario y entrega de informes, según el contrato. Qué debes pedir: reuniones de seguimiento durante los primeros meses, con una frecuencia acordada según la complejidad del negocio, y un mecanismo para revisar incidencias, plazos e indicadores de calidad. Una vez estabilizado el servicio, la frecuencia puede ajustarse a las necesidades de la empresa.
¿Cuándo conviene tercerizar y cuándo no?
Señales de que podría convenirte el outsourcing contable
- El costo total de la contabilidad interna resulta elevado en relación con el presupuesto y las necesidades de la empresa.
- La empresa está creciendo y necesita ampliar su capacidad contable sin aumentar proporcionalmente la plantilla interna.
- El volumen de operaciones no justifica mantener un equipo contable a tiempo completo, siempre que el servicio externo cubra las tareas necesarias.
- Se han producido sanciones, correcciones frecuentes o presentaciones fuera de plazo que evidencian fallos en los procesos contables o tributarios.
- Los estados financieros se entregan tarde o no están disponibles cuando la dirección los necesita para tomar decisiones.
- La empresa debe preparar informes bajo las Normas Internacionales de Información Financiera (NIIF/IFRS) para una matriz o para determinados inversionistas y no cuenta con la experiencia necesaria internamente.
- La contabilidad depende de una sola persona y no existe un plan de respaldo para cubrir ausencias, renuncias o períodos de mayor carga de trabajo.
Estas señales justifican evaluar alternativas, pero no significan que externalizar sea siempre la mejor opción. Antes de decidir, compara el costo total, el alcance del servicio, los controles disponibles y la capacidad de cada modelo para responder a las necesidades de tu empresa.
Cuándo NO conviene contratar un servicio externo
Ser útil también implica reconocer que el outsourcing contable no es la mejor opción en todos los casos. Hay situaciones en las que conviene resolver primero ciertos problemas internos o contratar un servicio de mayor alcance.
- Si la información contable está desorganizada y la empresa no está dispuesta a corregirlo. Un proveedor externo necesita documentos completos, registros accesibles y colaboración del cliente. Si la información se entrega tarde o con errores, el servicio también puede sufrir retrasos e inconsistencias, aunque el proveedor cuente con buenos procesos.
- Si necesitas gestionar decisiones financieras operativas en tiempo real. La tesorería diaria, la autorización de pagos y el seguimiento continuo del crédito pueden requerir personal interno o un servicio de gestión financiera más amplio. Un servicio contable básico no necesariamente incluye estas funciones, por lo que debes comprobar el alcance antes de contratar.
- Si existen requisitos estrictos de confidencialidad o protección de datos. En sectores regulados o empresas que manejan información sensible, es fundamental evaluar los controles de acceso, la seguridad de los sistemas, las obligaciones de confidencialidad y las condiciones de tratamiento de datos del proveedor. La externalización no queda descartada automáticamente, pero exige verificar que el servicio cumpla los requisitos aplicables.
- Si no puedes designar a una persona responsable de coordinar el servicio. El proveedor necesita un interlocutor que facilite documentos, responda consultas y valide la información que corresponda. Sin esta coordinación, pueden acumularse tareas pendientes, retrasarse los cierres y aumentar los errores. Antes de contratar, define quién asumirá esa responsabilidad dentro de la empresa.
Casos de uso ideales
¿Qué empresas pueden beneficiarse del outsourcing contable?
Pymes sin un departamento contable formal: pueden recurrir a un proveedor externo para organizar sus registros, cumplir sus obligaciones tributarias y disponer de información financiera actualizada.
Startups que buscan inversión: pueden necesitar estados financieros ordenados y documentación consistente para facilitar la evaluación de su situación económica por parte de posibles inversionistas.
Empresas extranjeras con operaciones locales: pueden contratar especialistas que conozcan las obligaciones contables y tributarias del país donde desarrollan sus actividades.
Profesionales independientes: pueden delegar tareas contables y fiscales cuando estas requieren más tiempo o conocimientos especializados de los que pueden gestionar por su cuenta.
Multinacionales: pueden apoyarse en proveedores especializados para preparar informes homogéneos y facilitar la consolidación de información entre distintas operaciones.
Empresas familiares en proceso de profesionalización: pueden utilizar el servicio para mejorar el registro de sus operaciones y separar las finanzas del negocio de los gastos personales de sus propietarios.
Tecnología, automatización e inteligencia artificial en el outsourcing contable moderno
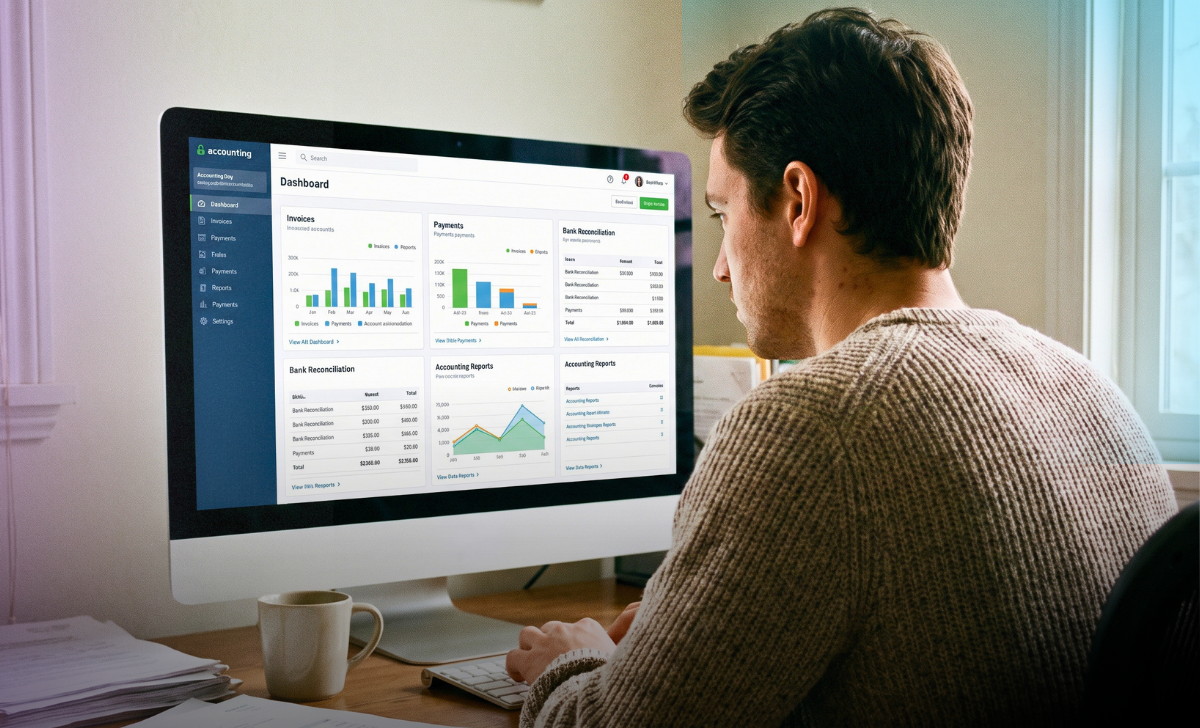
La transformación digital no ha eliminado el trabajo contable: ha cambiado la forma de distribuir el tiempo entre las tareas operativas y el análisis. Actividades repetitivas, como clasificar facturas, conciliar movimientos bancarios y comprobar documentos de respaldo, pueden automatizarse parcialmente cuando existen datos fiables, sistemas compatibles y controles adecuados. Esto permite dedicar más tiempo a revisar excepciones, interpretar resultados y resolver incidencias, aunque la supervisión humana sigue siendo necesaria.
Los estudios sobre adopción tecnológica reflejan este cambio. Según la Encuesta Global de Outsourcing 2024 de Deloitte, el 83 % de los ejecutivos consultados utiliza inteligencia artificial como parte de sus servicios tercerizados. Sin embargo, la adopción no garantiza por sí sola mejoras de productividad o reducciones de costos: el informe señala que los beneficios tangibles siguen limitados por dificultades de gobernanza y por contratos que no contemplan adecuadamente el uso de IA.
Plan de transición 30-60-90: cómo migrar sin romper nada
Primeros 30 días. Punto de corte contable definido. Entrega de balances de prueba, auxiliares y declaraciones de los últimos dos períodos. Apertura de accesos bancarios en modo consulta y del facturador electrónico. Designación formal del interlocutor interno. Primera reunión de calibración del plan de cuentas.
Días 31 a 60. Primer cierre mensual completo bajo el nuevo esquema. Es normal que aparezcan diferencias: el objetivo de este mes es documentarlas, no esconderlas. Configuración de integraciones y automatizaciones. Definición del formato de reporte gerencial que realmente vas a leer.
Días 61 a 90. Segundo y tercer cierre con proceso ya estabilizado. Primera revisión de KPIs contra lo pactado. Ajuste de alcance si detectaste vacíos. A los 90 días deberías tener claridad sobre si contrataste al proveedor correcto.
Un consejo que ahorra dolores de cabeza: no despidas a tu equipo contable interno el mismo día que arranca el proveedor. Superpón al menos un mes. La memoria operativa de tu negocio vive en esas personas, y perderla de golpe es más caro que un sueldo adicional.
Recomendaciones para exprimir el valor del servicio
Cómo mantener una relación eficaz con tu proveedor contable
- Define objetivos medibles desde el inicio. Acuerda fechas de entrega, cumplimiento de los vencimientos tributarios, plazos de respuesta y un procedimiento para corregir errores detectados. En lugar de exigir cero correcciones, mide su frecuencia, importancia y tiempo de resolución.
- Establece canales de comunicación y responsables definidos. Designa un interlocutor en tu empresa y solicita un ejecutivo de cuenta o responsable del servicio. Acuerda los tiempos de respuesta, los canales para consultas y el procedimiento para atender asuntos urgentes, dejando constancia de las decisiones importantes.
- Programa reuniones de seguimiento. Durante los primeros meses, las reuniones mensuales pueden ayudar a detectar problemas y ajustar los procesos. Cuando el servicio esté estabilizado, la frecuencia puede reducirse o mantenerse según la complejidad de las operaciones y las necesidades de la empresa.
- Utiliza la información contable para tomar decisiones. Además de los estados financieros, solicita indicadores relevantes para tu negocio, como márgenes, antigüedad de las cuentas por cobrar y evolución del flujo de caja. Si necesitas proyecciones financieras, confirma que el servicio contratado incluya esa tarea y define qué información debe aportar cada parte.
- Involucra al proveedor en la planificación financiera. Comparte las previsiones de ingresos, gastos e inversiones que sean necesarias para preparar el presupuesto anual. El historial contable puede servir como punto de partida, pero las proyecciones también deben considerar los objetivos y las condiciones futuras del negocio.
- Revisa el contrato y el alcance del servicio periódicamente. Una revisión anual permite comprobar si las tareas, los honorarios, los plazos y las necesidades de información siguen siendo adecuados. Si el volumen de operaciones o las obligaciones de la empresa han cambiado, acuerda por escrito los ajustes necesarios.
En resumen: tercerizar bien es un cambio de modelo, no un cambio de proveedor
El outsourcing contable funciona mejor cuando se entiende como una decisión sobre cómo gestionar una función esencial del negocio, no simplemente como una forma de reducir costos. Las empresas que aprovechan este modelo necesitan definir con precisión el alcance del servicio, designar a una persona responsable de coordinarlo, establecer indicadores medibles y revisar sus estados financieros con regularidad.
Si estás evaluando contratar un proveedor externo, empieza por calcular el costo total de tu contabilidad interna, incluidos los gastos laborales, el software, la capacitación y otros recursos necesarios para mantener la operación. Después, utiliza las doce preguntas de esta guía en tu próxima reunión con posibles proveedores para comparar propuestas, identificar costos adicionales y comprobar qué servicios recibirás realmente. La decisión final debe basarse en los costos, los riesgos y las necesidades de tu empresa, no únicamente en la tarifa mensual.
ULTIMAS ENTRADAS:
- Chofer repartidor: qué hace, requisitos y cómo conseguir empleo
- Salarios en México por certificación: AWS, PMP, Google y CISSP
- Cómo encontrar trabajo en Gestión de Proyectos
- Ofertas de trabajo en comercio internacional: los puestos más buscados y cómo conseguirlos
- Empleos en Logística con mayor demanda
- Requisitos para Trabajar en Recursos Humanos: ¿Qué Necesitas?
- Trabajar en salud digital: qué empresas contratan y qué perfiles buscan
- Recursos gratuitos para aprender IA: YouTube, podcasts y newsletters
- Cómo aprender inteligencia artificial en 3 meses siendo autodidacta
- Másteres online en Inteligencia Artificial homologados